Musterfall: Ich rechne Deine Gründung durch. So sieht das aus.
Eine Gründung ist mehr als eine Umsatzprognose. Entscheidend ist, ob alles zusammenpasst: was Du privat brauchst, was der Betrieb einbringt, was der Start kostet und wann das Geld tatsächlich auf dem Konto ist.
Hier steht eine Gründung vollständig durchgerechnet — in acht Fragen, in der Reihenfolge, in der Du sie stellst. Vom privaten Lebensunterhalt über Umsatz, Kapitalbedarf und Finanzierung bis zur Liquidität Monat für Monat und zur Planbilanz am Jahresende.
Die Zahlen stammen aus dem Musterbetrieb Werbetechnik, einem vollständig erfundenen Fall. Gerechnet habe ich ihn in RentaS, meiner eigenen Planungs- und Controllingsoftware. Die Bildschirmfotos sind echt, der Betrieb ist es nicht.
Im Erstgespräch klären wir, welche dieser acht Fragen bei Dir zuerst dran ist.
Der Fall
- Vorhaben
- Werbetechnik-Werkstatt, ein Mann
- Rechtsform
- Einzelunternehmen, SKR 03
- Start
- Januar 2027
- Planung
- 2027 bis 2032
- Umsatz im ersten Jahr
- 65.990 €
- Betriebsergebnis
- 23.400 €
Vollständig fiktiv. Max Mustermann gibt es nicht. Der Musterbetrieb ist als Beispiel angelegt und enthält keine Zahlen eines Klienten.
Acht Fragen, ein Rechenweg
Jede Antwort ist die Eingangsgröße der nächsten Frage. Deshalb lässt sich keine davon einzeln beantworten — und deshalb steht am Ende eine Planbilanz, die aufgehen muss.
- Kann ich davon leben? 1.166 € im Monat
- Wie viel muss ich dafür umsetzen? 52.615 € im Jahr
- Was brauche ich zum Start? 25.470 € brutto
- Woher kommt das Geld? 10.470 € eigen, 15.000 € Bank
- Warum ist Gewinn nicht dasselbe wie Geld? 69 € Eingang im Januar
- Was bringt der Gründungszuschuss? 11.880 € im ersten Jahr
- Kann der Betrieb das Darlehen tragen? 8.506 € Überdeckung
- Wie hängt das am Ende alles zusammen? Differenz 0 €
Kann ich davon leben?
Die Rechnung fängt nicht beim Umsatz an, sondern bei Dir.
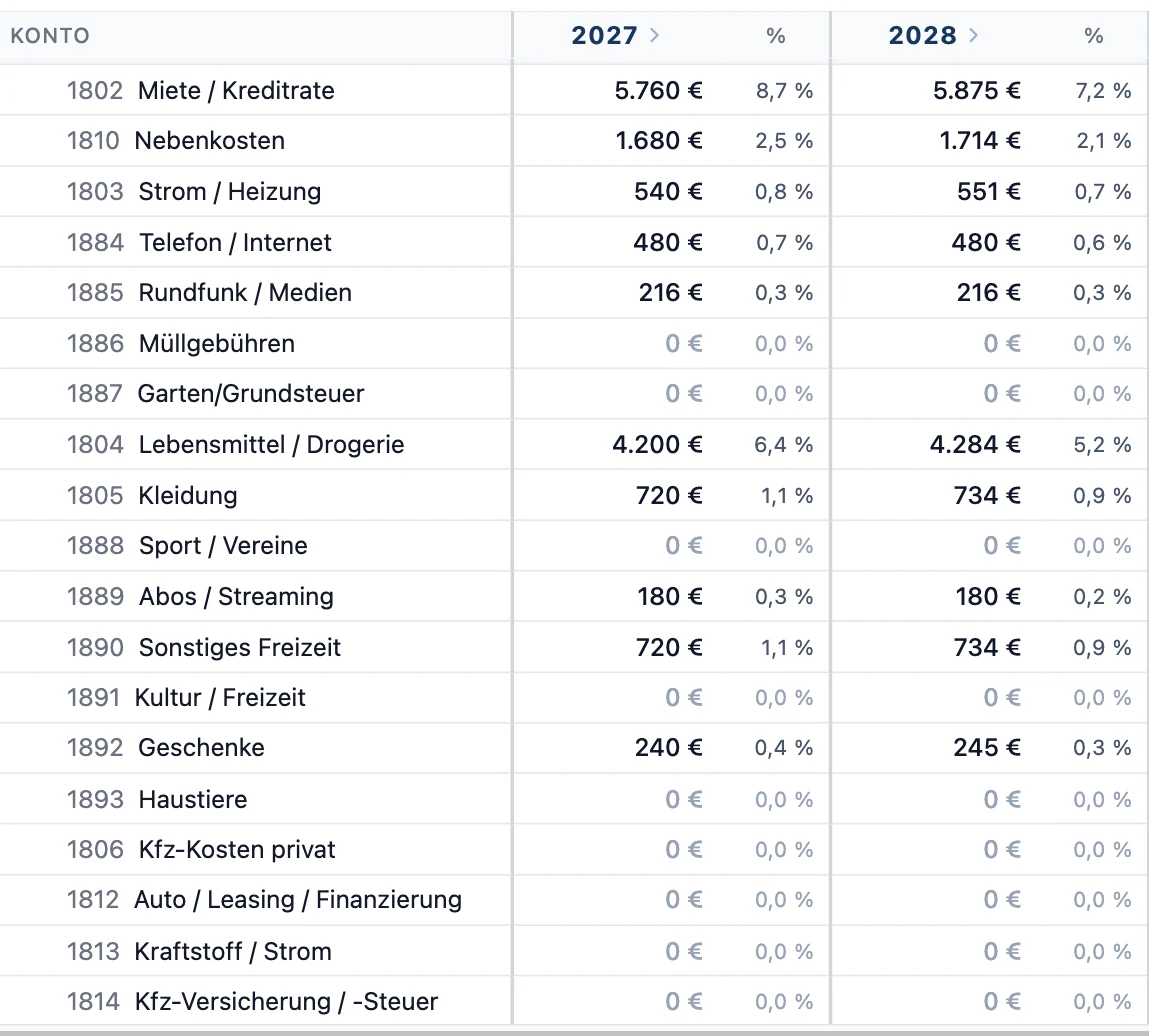
Bevor eine einzige betriebliche Zahl steht, wird eine andere gebraucht: Was brauchst Du im Monat zum Leben? Nicht über den Daumen, sondern Position für Position — Miete, Nebenkosten, Lebensmittel, Versicherungen, Altersvorsorge, bis hin zu Kleidung und Geschenken.
Im Musterfall kostet das Leben 25.869 € im Jahr, also 2.156 € im Monat. Der größte Einzelposten ist die Miete mit 5.760 €, der zweitgrößte die freiwillige gesetzliche Krankenversicherung mit 4.806 €.
Die 2.271 € Einkommensteuer plane ich mit. Die verbindliche Zahl und alles, was mit Gestaltung zu tun hat, macht der Steuerberater — aber wer ohne durchgerechnete Planung startet, trifft im zweiten Jahr auf eine Rechnung, mit der er nicht gerechnet hat.
Im ersten Jahr muss der Betrieb davon nicht alles tragen: Gründungszuschuss und Zuschuss zur Sozialversicherung übernehmen 11.880 € (dazu Frage 6). Bleiben 13.989 €, die aus dem Betrieb kommen müssen — 1.166 € im Monat. Diese eine Zahl trägt den Rest der Seite.
Privater Bedarf, erstes Jahr
- Miete / Kreditrate
- 5.760 €
- Krankenversicherung, freiwillig gesetzlich
- 4.806 €
- Lebensmittel / Drogerie
- 4.200 €
- Einkommensteuer
- 2.271 €
- Nebenkosten, Strom, Telefon, Rundfunk
- 2.916 €
- Versicherungen und Altersvorsorge
- 2.640 €
- Kleidung, Freizeit, Geschenke, Abos
- 1.860 €
- Mobilität und Urlaub
- 1.356 €
- Kontoführung
- 60 €
- Lebenshaltung insgesamt
- 25.869 €
- − Gründungszuschuss
- 8.280 €
- − Zuschuss zur Sozialversicherung
- 3.600 €
- Der Betrieb muss tragen
- 13.989 €
Zahlen aus dem Privatbereich der BWA, Planjahr 2027. Einzelkonten hier zu Gruppen zusammengefasst; im Bildschirmfoto stehen sie einzeln.
Wie viel muss ich dafür umsetzen?
Es gibt zwei Break-even-Werte, nicht einen.
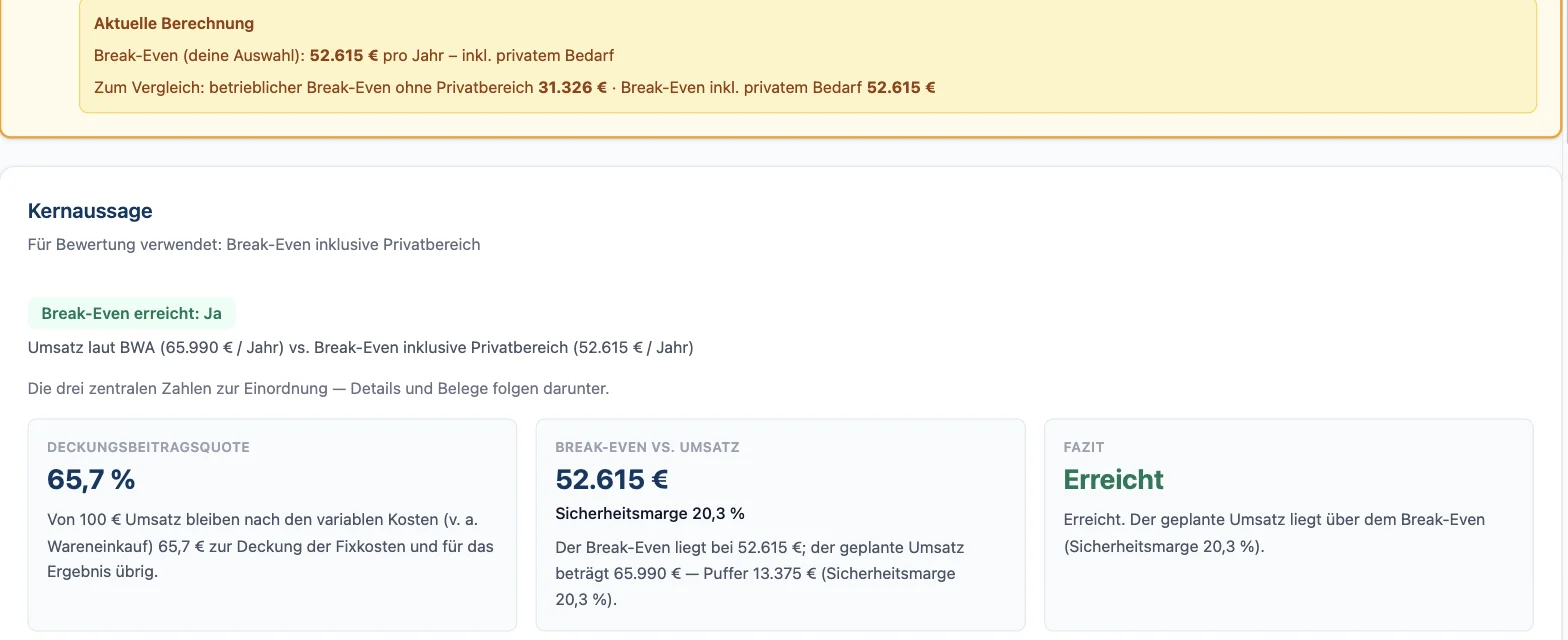
Der betriebliche Break-even sagt, ab wann der Betrieb seine eigenen Kosten deckt: 31.326 € Umsatz im Jahr. Damit ist allerdings noch kein Einkauf bezahlt.
Rechnet man den privaten Bedarf aus Frage 1 dazu, liegt die Schwelle bei 52.615 €. Das ist die Zahl, auf die es ankommt: Ab hier kannst Du von Deinem Betrieb leben.
Geplant sind 65.990 €. Der Puffer beträgt 13.375 €, die Sicherheitsmarge 20,3 %. Von 100 € Umsatz bleiben nach den variablen Kosten 65,70 € für Fixkosten, Lebensunterhalt und Ergebnis.
Hier wird der Rechenweg das erste Mal sichtbar: Läge der private Bedarf um 200 € im Monat höher, stiege die Schwelle nicht um 2.400 €, sondern um rund 3.650 € — weil jeder zusätzliche Euro Lebenshaltung über die Deckungsbeitragsquote zurückgerechnet werden muss. Die Frage „Kann ich davon leben?“ hat die Frage „Wie viel muss ich umsetzen?“ schon zur Hälfte beantwortet.
Was brauche ich zum Start?
Die Maschinen sind die kleinere Hälfte.
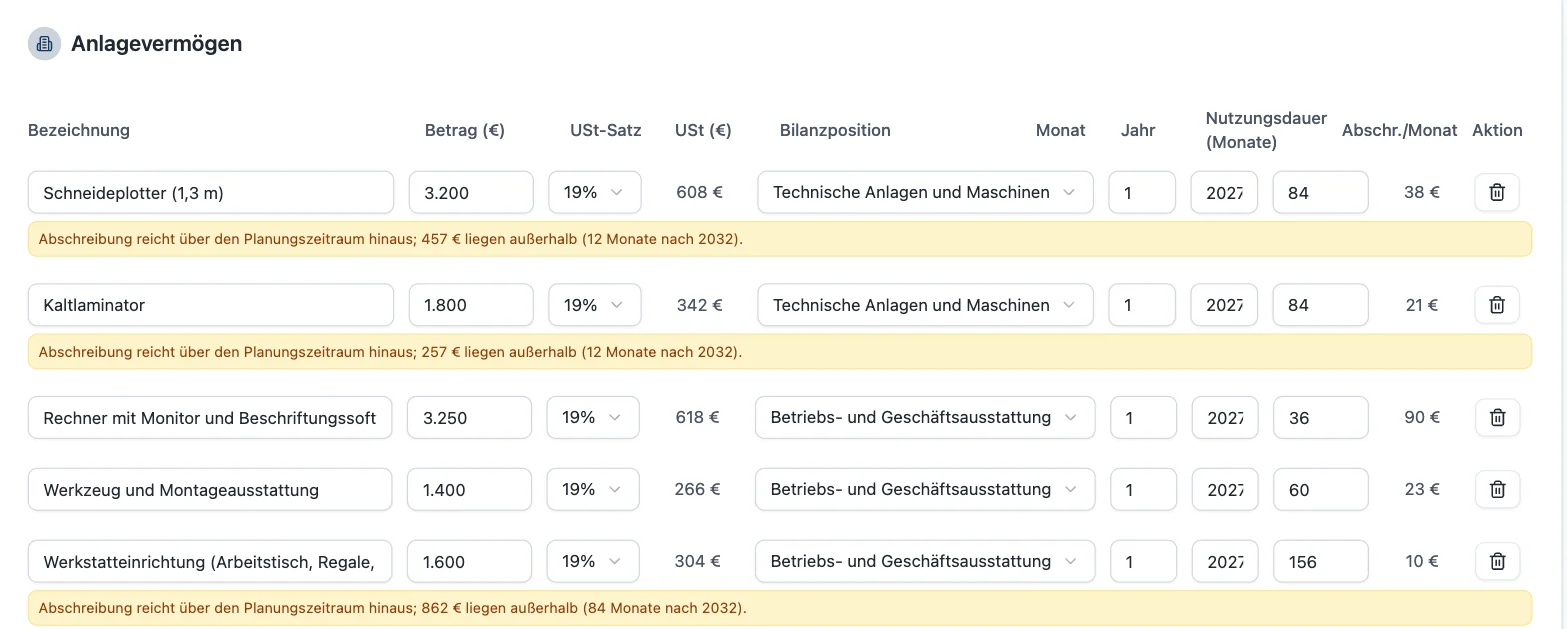
Fünf Anschaffungen, jede einzeln benannt und mit eigener Nutzungsdauer hinterlegt: Schneideplotter (1,3 m) 3.200 €, Rechner mit Monitor und Beschriftungssoftware 3.250 €, Kaltlaminator 1.800 €, Werkstatteinrichtung 1.600 €, Werkzeug und Montageausstattung 1.400 €. Zusammen 11.250 €.
Dazu kommen 11.750 € Betriebsmittel: 10.000 € Liquiditätsreserve und 1.750 € Gründungskosten für Logo, Website und Gewerbeanmeldung. Macht 23.000 € netto.
Und dann kommt der Posten, der in einer ersten Rechnung gern fehlt: 2.470 € Umsatzsteuer. Die zahlst Du bei der Anschaffung mit. Zurück kommt sie — aber erst später, und genau das ist der Grund, warum es Frage 5 gibt. Bis dahin ist es Geld, das Du brauchst.
Kapitalbedarf zum 1. Januar 2027
- Anlagevermögen, fünf Anschaffungen
- 11.250 €
- Betriebsmittel und Gründungskosten
- 11.750 €
- Kapitalbedarf netto
- 23.000 €
- Vorfinanzierung Umsatzsteuer
- 2.470 €
- Kapitalbedarf brutto
- 25.470 €
Woher kommt das Geld?
Zwischen Bedarf und Finanzierung darf keine Lücke bleiben.
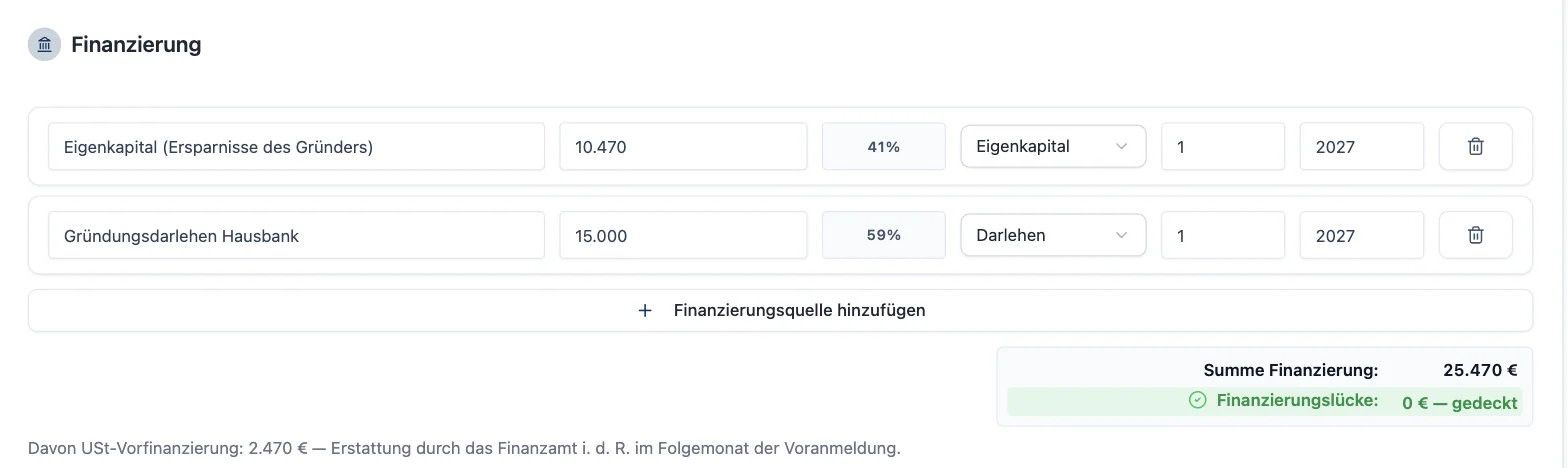
Max Mustermann bringt 10.470 € aus Ersparnissen mit, 41 % des Kapitalbedarfs. Die restlichen 15.000 € kommen als Gründungsdarlehen von der Hausbank: 4,9 % Zins, 20 % Tilgung, 60 Monate Laufzeit, 282 € Rate im Monat.
Damit ist die Finanzierungslücke 0 €. Das ist keine Formalie. Eine Lücke von 3.000 € fällt im Plan sofort auf — im laufenden Betrieb erst dann, wenn eine Rechnung nicht bezahlt werden kann.
Die Bruttosumme ist der richtige Bezugspunkt: Finanziert werden müssen 25.470 €, nicht 23.000 €. Wer nur netto rechnet, hat im Februar 2.470 € weniger, als er dachte.
Gewinn habe ich. Geld noch nicht.
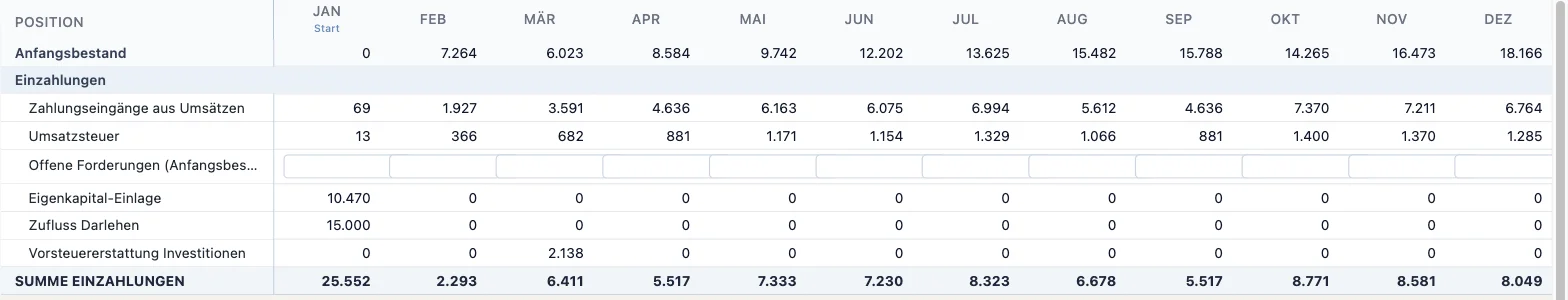
Der Betrieb ist vom ersten Monat an profitabel. Im Januar gehen trotzdem nur 69 € auf dem Konto ein.
Das ist kein Widerspruch und kein Problemfall. Rentabilität und Liquidität beantworten zwei verschiedene Fragen — und deshalb müssen beide in derselben Planung stehen.
Die Rechnung sagt
23.400 €Betriebsergebnis im ersten Jahr, 35,5 % vom Umsatz. Aus Sicht der Ertragsrechnung ist das Jahr in Ordnung, bevor es richtig angefangen hat.
Das Konto sagt
6.023 €Tiefster Kontostand des Jahres, Ende Februar. Dahinter liegt kein Kontokorrentrahmen — der Puffer ist das, was da ist.
Drei Dinge laufen im Januar gleichzeitig: 25.470 € Kapital kommen herein, 13.388 € gehen brutto für die Anschaffungen wieder hinaus — und der Umsatz ist zwar da, aber noch nicht bezahlt. Kunden haben 30 Tage Zahlungsziel. Deshalb stehen im Januar 69 € Zahlungseingang.
Das Material dagegen ist nach 14 Tagen fällig. Du zahlst früher, als Du bekommst. Und die Umsatzsteuer aus Frage 3? 2.138 € davon kommen im März zurück — bei monatlicher Voranmeldung, hier vorsichtshalber mit einem Monat Verzögerung angesetzt. Zwei Monate lang ist das Geld weg.
Ab Mai dreht es. Von da an steigt der Kontostand in jedem Monat, im Dezember steht er bei 19.085 €. Der Engpass war nie eine Gefahr. Aber man muss ihn vorher gesehen haben, um ihn nicht für eine zu halten.
- 30 Tage Zahlungsziel, das Du Deinen Kunden gibst
- 14 Tage Zahlungsziel, das Dir Dein Lieferant gibt
- 15 Tage Geldumschlag: so lange ist jeder Euro unterwegs
- 2 Monate bis die Vorsteuer aus den Anschaffungen zurück ist
Was bringt der Gründungszuschuss in der Anlaufphase?
Er kauft dem Betrieb Zeit — und verschwindet dann.
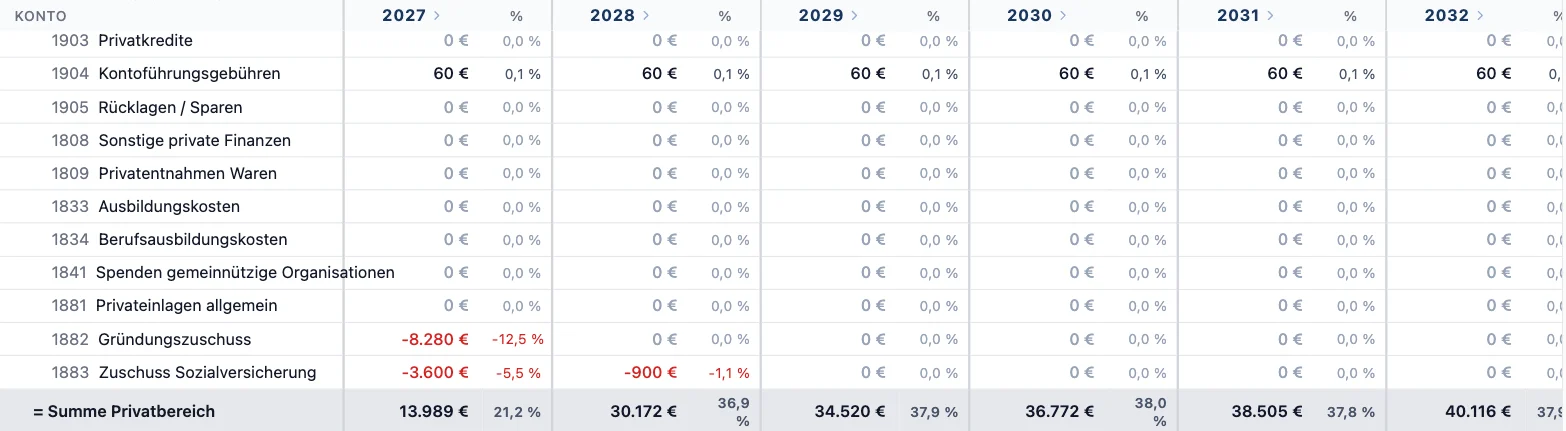
Im Musterfall sind 8.280 € Gründungszuschuss und 3.600 € Zuschuss zur Sozialversicherung angesetzt, zusammen 11.880 € im ersten Jahr. Im zweiten Jahr sind es noch 900 €, danach nichts mehr.
Man sieht das an einer einzigen Zeile: Der Privatbereich steigt von 13.989 € auf 30.172 €. Nicht weil Max Mustermann mehr ausgibt, sondern weil der Zuschuss wegfällt und die freiwillige Krankenversicherung mit dem Gewinn mitwächst — von 4.806 € auf 7.379 €.
In der Liquidität steht es noch genauer: In den ersten Monaten entnimmt er 287 € im Monat, ab Juli 1.667 €. Solange der Zuschuss läuft, muss der Betrieb fast nichts abgeben.
Deshalb ist die Anlaufphase nicht der schwierige Teil. Der schwierige Teil ist das zweite Jahr. Im Musterfall trägt es — Umsatz 81.800 €, Betriebsergebnis 37.226 € — aber es trägt nicht von selbst. Es trägt, weil von vornherein gerechnet wurde, dass es tragen muss.
Kann der Betrieb das Darlehen tragen?
Die Bank rechnet eine bestimmte Zahl. Die steht schon im Plan.
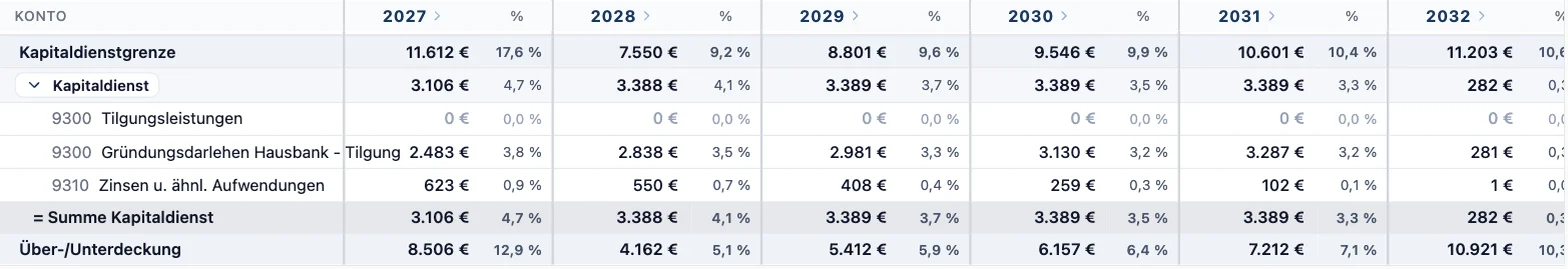
Die Kapitaldienstgrenze ist das, was nach allen betrieblichen Kosten und nach dem privaten Bedarf für Zins und Tilgung übrig bleibt. Im ersten Jahr sind das 11.612 €. Der Kapitaldienst selbst beträgt 3.106 € — 623 € Zinsen und 2.483 € Tilgung. Bleibt eine Überdeckung von 8.506 €.
Interessanter ist das zweite Jahr. Weil der Zuschuss wegfällt, sinkt die Kapitaldienstgrenze auf 7.550 € — auf knapp zwei Drittel. Die Rate von 3.388 € ist weiterhin gedeckt, mit 4.162 € Luft. Aber man sieht, wie eng der Zusammenhang ist: Eine Zahl aus dem Privathaushalt entscheidet darüber, wie viel Kredit der Betrieb verträgt.
Die Monatsrate von 282 € bleibt über alle 60 Monate gleich. Was sich verschiebt, ist ihre Zusammensetzung: 2027 sind 623 € davon Zinsen, 2031 nur noch 102 €. Das ist der Grund, warum Zinsaufwand und Tilgung getrennt geführt werden — nur die Zinsen mindern das Ergebnis, die Tilgung geht ausschließlich vom Konto.
Wie hängt das am Ende alles zusammen?
Die Planbilanz ist die Probe. Sie geht auf — oder irgendwo steckt ein Fehler.
Alle sieben Fragen enden an derselben Stelle: in der Planbilanz zum 31. Dezember 2027. Jede Entscheidung von vorher hat dort ihren Platz.
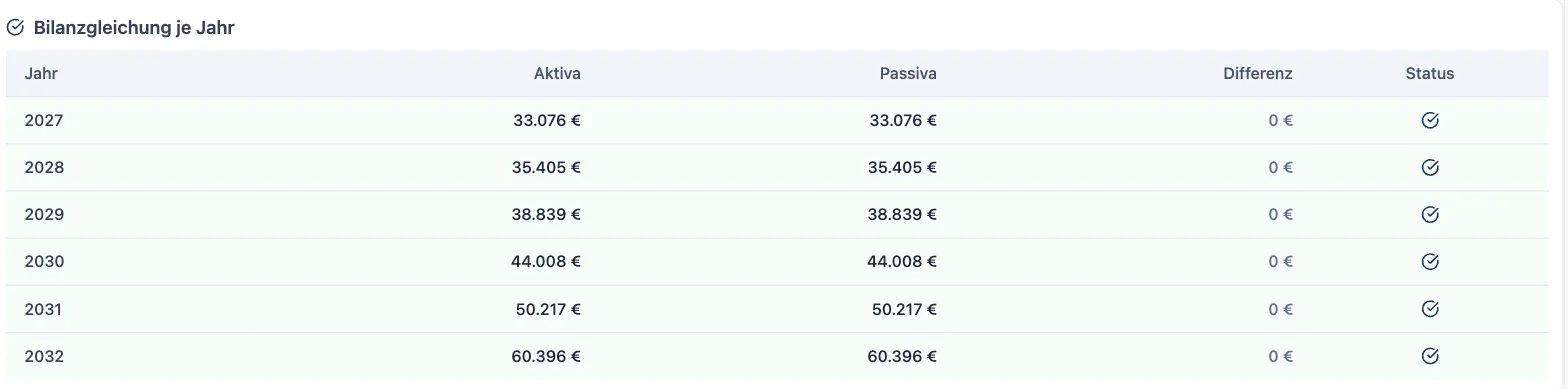
Eine vollständige Planbilanz gibt es nur bei Gründungsunternehmen. Dort ist der Anfangsbestand bekannt, nämlich null — deshalb lässt sich jede Position lückenlos fortschreiben, und deshalb ist die Bilanzgleichung eine echte Rechenprobe: Aktiva und Passiva müssen auf den Euro übereinstimmen.
Aktiva zum 31.12.2027
- Anlagevermögen
- 9.049 €
- Forderungen aus Lieferungen und Leistungen
- 4.942 €
- Bank
- 19.085 €
- Summe Aktiva
- 33.076 €
Passiva zum 31.12.2027
- Eigenkapital
- 19.258 €
- Verbindlichkeiten gegenüber Kreditinstituten
- 12.517 €
- Verbindlichkeiten aus Lieferungen und Leistungen
- 600 €
- Sonstige Verbindlichkeiten (Umsatzsteuer)
- 701 €
- Summe Passiva
- 33.076 €
Und jetzt die Probe im Einzelnen. Fünf Zahlen, die nicht zufällig zusammenpassen, sondern auseinander hervorgehen:
- 10.470 € + 22.777 € − 13.989 € = 19.258 € Eingelegtes Eigenkapital plus Jahresüberschuss minus Privatentnahmen. Das ist das Eigenkapital in der Bilanz — auf den Euro.
- 15.000 € − 2.483 € = 12.517 € Darlehen minus Tilgung des ersten Jahres. Das ist die Restschuld in der Bilanz, und sie stimmt mit dem Tilgungsplan überein, weil sie von dort kommt.
- 19.085 € auf der Bank Derselbe Betrag, mit dem die Liquiditätsplanung den Dezember schließt. Hier treffen sich Ergebnisrechnung und Kontostand.
- 4.942 € Forderungen, 600 € Verbindlichkeiten Die Zahlungsziele aus Frage 5 stehen in der Bilanz: offene Kundenrechnungen auf der einen Seite, offene Lieferantenrechnungen auf der anderen.
- Differenz 0 € Aktiva und Passiva stimmen überein, in allen sechs Planjahren. Geht die Probe nicht auf, steckt irgendwo ein Fehler — und man weiß es, bevor ihn jemand anders findet.
Was dieser Fall nicht ist
Ein Musterfall zeigt eine Rechnung, keine Wirklichkeit. Damit hier niemand mehr herausliest, als drinsteht:
- Keine Vorlage
- Deine Gründung hat andere Umsätze, andere Kosten, andere Investitionen und andere private Bedürfnisse. Die Zahlen auf dieser Seite lassen sich nicht übertragen.
- Kein Versprechen
- Dass dieser Musterfall trägt, sagt nichts darüber, ob ein anderes Vorhaben trägt. Das entscheidet sich an den Annahmen, und die sind bei jedem andere.
- Keine Zusage der Bank
- Ob eine Finanzierung bewilligt wird, entscheidet die Bank. Was eine saubere Planung leisten kann, ist, dass ihre Fragen im Termin beantwortbar sind.
- Kein echter Betrieb
- Max Mustermann und der Musterbetrieb Werbetechnik sind erfunden. Der Fall enthält keine Zahlen eines Klienten.
Übertragbar ist genau eines: die Methode. Welche Frage vor welcher kommt, und dass die Antworten miteinander rechnen müssen, bis die Probe aufgeht.
Deine Zahlen kenne ich noch nicht.
Im Erstgespräch gehen wir durch, was bei Dir ansteht: was schon feststeht, was noch fehlt und welche dieser acht Fragen in Deinem Fall die schwierige ist. Danach weißt Du, woran Du bist — auch dann, wenn die Antwort lautet, dass Du mich nicht brauchst.